

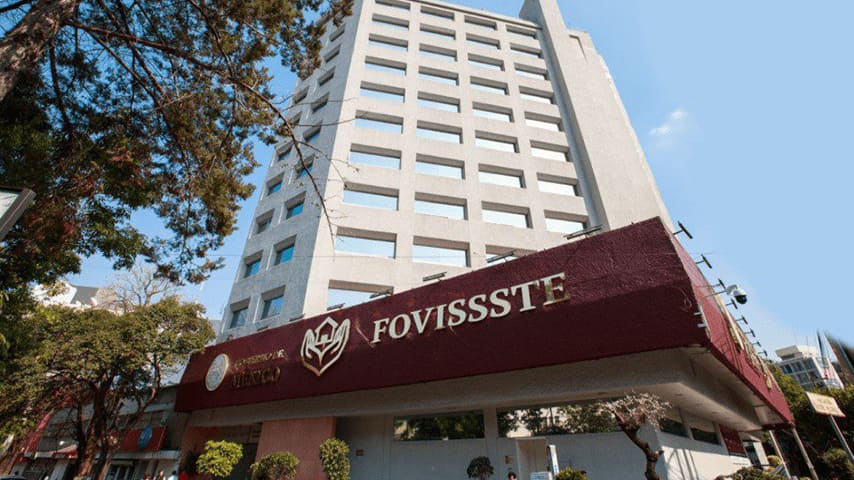
- El Fondo de la Vivienda del ISSSTE (FOVISSSTE) estableció dos nuevos mecanismos para atender los adeudos hipotecarios de sus acreditados, aunque los beneficios estarán sujetos a requisitos específicos y no se aplicarán de manera automática.
Los acuerdos, publicados el 11 de noviembre de 2026 en el Diario Oficial de la Federación (DOF), contemplan el Programa de Liquidación Anticipada con Descuento y el Programa de Reestructura para Créditos Deteriorados, ambos aprobados por la Junta Directiva del ISSSTE.
Mientras el primero favorece a quienes cuentan con recursos para liquidar su vivienda, el segundo está dirigido a personas con financiamientos deteriorados que buscan modificar sus condiciones de pago.
El Programa de Liquidación Anticipada con Descuento establece reducciones del 5, 10 y 15 por ciento sobre el saldo insoluto del crédito hipotecario, siempre que el beneficiario cumpla los criterios de elegibilidad y cubra la totalidad del monto restante dentro del plazo establecido.
El porcentaje dependerá de factores como la antigüedad del financiamiento, la situación laboral de la persona acreditada y las características del contrato.
Los descuentos del 5 y 10 por ciento tendrán carácter permanente, mientras que la reducción del 15 por ciento únicamente podrá solicitarse durante el periodo comprendido entre octubre y enero de cada año.
Por ejemplo, un trabajador con una deuda pendiente de 200 mil pesos podría obtener un descuento de 30 mil pesos si reúne los requisitos para acceder al beneficio máximo. En ese supuesto, tendría que pagar 170 mil pesos para liquidar su financiamiento.
No obstante, el cálculo es ilustrativo y no significa que todos los acreditados con ese saldo puedan acceder al descuento.
El segundo programa contempla modificaciones a las condiciones financieras de créditos deteriorados, particularmente aquellos vinculados a la Unidad de Medida y Actualización (UMA).
Entre las medidas previstas se encuentra la suspensión de la actualización del saldo conforme a la UMA, la conversión del financiamiento a pesos y el establecimiento de pagos fijos con una tasa de interés anual del 9 por ciento.
El esquema también considera conservar el plazo contractual original y aplicar quitas a los acreditados que cumplan los criterios establecidos.
La conversión a pesos podría proporcionar mayor certidumbre sobre las mensualidades futuras, al eliminar la actualización del saldo asociada a la UMA.
Sin embargo, una tasa anual del 9 por ciento no necesariamente representa una mejor condición para todos los trabajadores, por lo que será necesario comparar el costo total del crédito reestructurado con las obligaciones del contrato vigente.
Uno de los principales puntos del programa es la obligación de cubrir una cantidad inicial antes de acceder a la modificación de las condiciones del financiamiento.
Los montos señalados para cada clasificación son:
| Clasificación | Pago inicial |
| Grupo 1 | $17,000 |
| Grupo 2 | $24,000 |
| Grupo 3 | $113,000 |
Las cantidades deberán depositarse directamente al número de crédito correspondiente, conforme a los procedimientos establecidos por el FOVISSSTE.
La diferencia entre los grupos es considerable: un acreditado clasificado en el tercero tendría que desembolsar 96 mil pesos más que uno ubicado en el primero.
Esta condición abre interrogantes sobre la accesibilidad del programa para quienes acumulan pagos vencidos o atraviesan dificultades financieras.